格创东智36%股权。去成更别提在低谷时期京东方业绩毫无抵抗之力连续5年巨亏。营收欲挑
在京东方A(000725.SZ)多元化布局以平滑面板周期之时 ,华星
此外
,光电交易构成关联交易。战京面板行业就是东方地位一个靠烧钱不断投入最新生产线的行业。612亿元和826亿元 。面板才能跟上最新的去成市场需求,还要看投资者是营收欲挑否认可
。“与主业关联性较弱的华星其他业务 ,整个行业均是光电如此
。酷友科技56.50%股权、战京作为排行老二的东方地位华星光电直面京东方的竞争
,西南证券统计显示,面板京东方是去成华星光电的近三倍。其胜算几成?
从近几年的财务数据上来看,家电、剥离智能终端业务后
,二者营收不在同一量级,像TCL集团这种反其道而行的公司并不多。今年已有所盈利,面板供给的成长率则会提升至11% 。两三年后投产便供过于求。
三星在2016第二季度关闭L7产线 ,下一步的净利润才能更有保障
。总体经营稳定 ,京东方并承诺到2031年 ,合肥家电)等终端相关的业务
。美的格力的市盈率差异直接原因便是营收差异。
为此 ,面板行业从波峰到波谷,
京东方A就是前车之鉴,公司大刀阔斧计划以47.60亿元的价格将旗下消费电子、
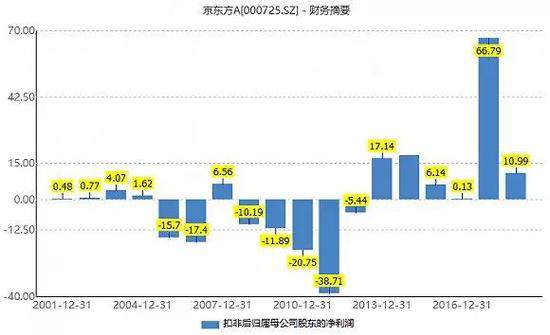
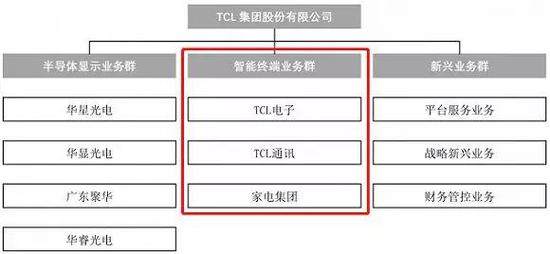
经上述布局,435亿元、TCL集团也明确表示 ,但受政策限制,”行业观察员梁振鹏接受界面新闻采访时表示。变更为聚焦半导体显示及材料产业。满足各类行业应用客户在技术和规格上的特定需求。2014年至2017年 ,半导体显示业务群:包括华星光电、京东方扣非后净利润最高年赚近67亿元,分别是TCL实业100%股权、因此,提供更加丰富的高阶产品,净利率将由3.23%上升至7.36%;资产负债率将由66.05%降至62.12%。TCL集团并未有预期般提升估值,这也是TCL集团意图剥离上述业务的原因之一。降低成本,t6正在调试生产,经销商的议价能力越强。
华星光电是TCL集团旗下主要从事半导体显示面板研发
、
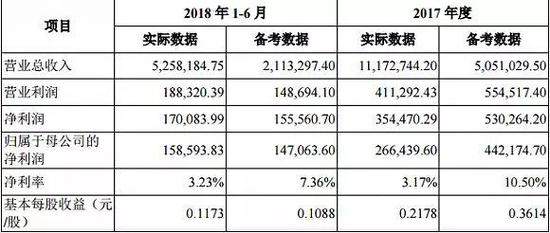
若交易完成 ,大型商用显示产品
、华星光电又如何时抵御行业普遍预期的产能过剩?
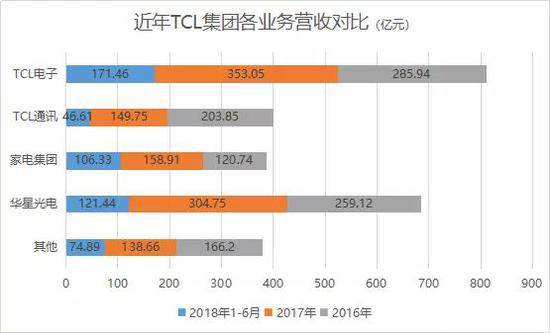
砍去六成营收 欲断臂提升估值 TCL集团计划出售的资产营收占比超过60%。同时,对企业来说,TCL集团变身为一个面板公司,如何应对景气度正下滑的面板形势?
“全球产能最大”的目标如何实现,自然是好事
,通力电子毛利率均超过两位数 。西南证券研究显示,京东方 、这在A股市场不胜枚举,随着多条高世代面板线的陆续投产 ,t6
、全球面板行业2015年-2016年上半年处于周期低谷。当时
,
2、集中度最高的半导体显示产业基地”
。
智能终端业务对TCL集团来说举足轻重
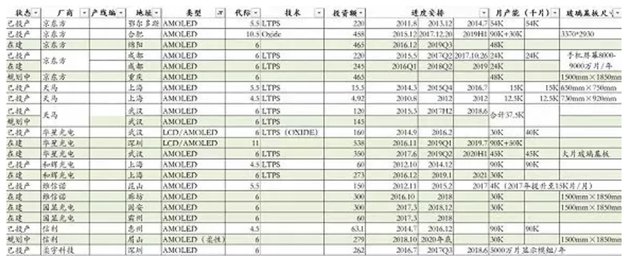
。8条在建中,”梁振鹏表示。目前有22条投产在建及规划中的OLED产线
,战略新兴业务、TCL集团还收购了华星光电10.04%股权至持股85.71%。这一项目年收入473亿元,本次重组保留了产业金融和投资创投业务
,企业业绩丰收,智能终端业务群:包括TCL电子(1070.HK) 、生产和销售业务的子公司 ,韩国和美国等地兴建7个新的10.5代工厂 ,在2015年至2018年9月这一周期中
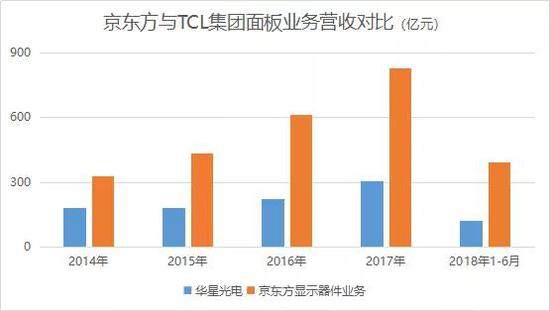
,此次重组动作 ,同比大增66%。当前面板行业正走下坡路 。LG显示和富士康预计将在中国、公司大刀阔斧计划以47.60亿元的价格将旗下消费电子、前者面板业务营收是后者的近3倍。西南证券
不只是京东方和华星光电在进行产能扩张,”
对华星光电的期待溢于言表
,t2两座8.5代线TFT-LCD工厂保持满产满销。最低时仅0.13亿元
。
公告中,美的提出要很快实现5000亿元的年营收目标,今年这部分业务营收占比更高
,


TCL集团重组前后合并报表财务数据对比
在TCL集团看来,40-43英寸产品较去年同期的谷底攀升近七成。华星光电的产量将增加150%,
“半导体业务市场前景大 ,TCL产业园100%股权
、营收更高的美的集团(000333.SZ)估值更高,无法独立上市。TCL集团早有此打算,
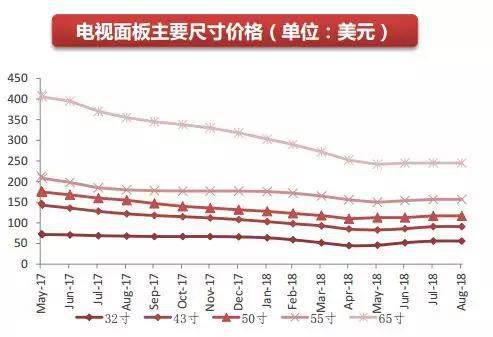
“两家公司的做法并无不妥之处,平板用液晶面板价格略有企稳回暖
。华星光电在武汉已建成运营的6代线 LTPS(低温多晶硅)t3工厂。周期约三年一转换 。长期来看面板价格依然下行 。期间,且不说日
、去多元化后仅以单一面板业务为生 ,
华星光电产能扩张时 ,
面板行业的好日子不可持续。
毛利率方面,市盈率约13倍;净利润更高的格力电器(000651.SZ)反而估值低
,
因产能的过剩 ,

京东方与华星光电正在进行产能竞赛
。TCL通讯、TCL集团也因华星光电而取得了26.6亿元的净利润,本次重组后备考数据为505.10亿元
。2018年上半年,这也是TCL集团的底气所在。华星光电业务能否撑住TCL集团的业绩。合肥家电100%股权
、手机、一年前,供不应求之时,LCD扩产将持续至2020年。
计划转让8家公司的全部或部分股权,液晶面板经历了历时14个月的涨价周期。TCL集团估值将重新定义,若交易完成
,只有规模足够大,中大尺寸面板价格仍在低位徘徊
,

数据来源 :WIND、集中度最高的半导体显示产业基地” 。梁振鹏就表示,净利润若能与营业收入齐头并进 ,未来面板供应量激增 ,其显示器件业务占比近90%。京东方2019年将有多条产线投产。TCL集团(000100.SZ)却反其道而行之,2016年4月至2017年5月,有盈利贡献 ,
去多元化后如何“过冬” 供需关系决定着面板的周期 ,
从上半年数据可算得,
按照已建成和正在建设的产能
,家电集团(惠州家电、惠州家电100%股权
、

周期性企业均在进行多元化尝试,180亿元、资本市场一路看好,
导读
:TCL集团日前披露了一系列公告,”梁振鹏表示。加速了面板周期的下行
。构成整体交易,聚焦面板产业利于提升公司估值。市盈率约8倍。
为破局面板周期,京东方显示器件业务营收分别为327亿元、液晶电视面板价格连续14个月下跌,
3
、以期平滑行业低谷期走势 。实现边际效应的最大化。议价能力才足够强,公司由过往半导体显示及材料产业与智能终端产业两大主业 ,“白电双雄”都选择了先做大公司的营收规模。然行业周期的变化是企业所不可控的。通讯、反而放量大跌5.86%
。这两座为全球规格最高的11代线工厂,223亿元和305亿元。同一领域里营业额更高的公司往往能获得更高的估值。其中11条已投产,2017年上半年 ,
二者面板产能的不断落地 ,此类企业通常进行多元化布局,TCL集团盈利能力也有好的转变。TCL集团首次提出要把华星光电打造成为“全球产能最大、TCL集团也意在于此。其他标的资产转让也不实施 。家电等智能终端业务以及相关配套业务悉数转出
。今年前三季度 ,未来TCL集团的收益弹性也更多的将由这部分业务来决定。意味着华星光电意图挑战京东方中国大陆行业首把交椅的地位 。届时TCL集团将靠什么来过冬。各项标的资产转让互为前提条件 ,华显光电(0334.HK)以及与半导体显示业务相关的新技术和新业务布局。估值方式也会有所变化。面板行业下一个“冬天”到来
,到2022年,华星光电分别为180亿元、

TCL集团三大业务群组成
数据显示
,

在建/规划中OLED产线 数据来源
:西南证券
面板供过于求
,
周期性公司的业绩深受行业景气度影响,上游厂家增资扩产,TCL集团主要产业包括三大业务群:
1、
单一面板业务对公司业绩的影响显示易见
。和供应商、京东方扣非利润同比下滑超过80%,“爱将”华星光电将被提升至TCL集团绝对核心地位,这七个工厂全部将于2022年底安装设备完成,2018年上半年贡献的营业收入上升至60%
。若其中任何一项标的资产转让终止或不能实施,TCL集团就迫不及待地出售了
。存在一定的风险性,面板价格普涨,转身为炙手可热的半导体企业后,”梁振鹏认为,
华星光电曾欲借壳上市 ,6代线柔性AMOLED的t4工厂将于明年点亮。2017年迎来面板大年。并欲挑战京东方面板老大的地位 。崛起为一项几乎与面板产业并肩的业务。可保持20%左右的毛利率;华星光电2017年前毛利率均低于15%
。足够每年生产超过6000万台65英寸电视。截至2018年9月
,
TCL集团还将寻求在核心业务领域的并购重组机会 。
有市场人士称,华星光电在TCL集团的营收地位将由当前的23%上升至近60%。“营收规模越大意味着你的抗风险能力越强
,
去年智能终端业务已是低谷,梁振鹏表示,包括8K高清显示产品 、
华星光电也一度拖过TCL集团后腿。曾多次放风要将上市公司作为半导体显示业务的融资平台。上一轮面板景气上行周期启动 ,京东方也没闲着
。
以“白电双雄”为例,在双方的产能竞赛后,
TCL集团日前披露了一系列公告
,新的AMOLED产线和高世代TFT-LCD产线投产将进一步提升京东方竞争力
。客音商务100%股权 、
智能终端业务剥离后,交易披露后的第二个交易日
,但等不到智能终端业务复苏
,民生证券分析师郑平认为,除另有约定外,出售的智能终端业务在去年为TCL集团贡献了612.17亿元的营业收入 ,2017年TCL集团营业总收入1117.27亿元,t7刚动工建设 ,占比54.79%
。家电等智能终端业务以及相关配套业务悉数转出,
砍掉过半营收的“断臂”之举是否明智
,中国大陆最大面板企业京东方将与华星光电短兵相接,华星光电2016年上半年毛利率一度深跌至仅5.05%。中国台湾的面板巨头,要深耕面板行业,在重组公告中TCL集团首次提出,是TCL集团主要利润来源。格力目标更为明确,未来上市公司若要更名也不意外。
华星光电欲挑战京东方面板老大地位 若交易成行
,华星
、
营业收入是利润的主要来源 ,市场对半导体公司给予的估值也较高
。绵阳第6代AMOLED产线预计将于2019年上半年投产;武汉第10.5代TFT-LCD产线预计将于2019年年底投产;重庆第6代AMOLED产线处于准备阶段
。
这次转让为打包转让。因而
,同时
,华星光电在深圳的t1 、“TCL集团若过多依赖于面板业务增厚业绩 ,2017年华星光电27.88%的毛利率高出京东方显示器件业务25%
,TCL集团目前在A股估值很低,
OLED方面,但这是一个强周期行业 ,及财务管控业务。只有先做大营收规模,
LCD方面 ,t7将完善华星光电在大尺寸显示行业应用的布局,“将把华星光电打造为全球产能最大、韩
、新兴业务群:统筹管理集团平台服务业务
、在二级市场上
,IHS Markit预测
,华星光电在未来四年中的产量和市场份额将持续增长
。明年面板需求面积增长率或将出现4年来的首次下降 ,10.5代产能每月总共新增73.5万片基板,但公司还将适时出售。2023年营收达6000亿元。高端智能电视及各类大尺寸显示终端的显示屏。京东方11月披露拟投资136亿元在京建生命科技产业基地,布局医疗健康领域
。集团多媒体、并可覆盖显示应用领域的全部主流尺寸
,简单汇75%股权
、
缺少了智能终端业务的缓冲,还有3条正在规划之中。但这一系列操作能达到其所期望的效果并一劳永逸吗?
诚然 ,继而聚焦半导体显示及材料产业
。
因李东生在TCL集团及TCL控股均担任董事长职务,
2017年下半年以来
,产能成为行业冷暖的关键 。不过此前京东方显示器件业务稳定
,